Jak fintech prorazil do bankovního sektoru
Fintech společnosti překlenují propast mezi požadavky zákazníků a
Skutečnou revolucí byl vzhled v bancePříležitosti k otevření účtu Tinkoff na dálku v roce 2016. Pak si všichni uvědomili, že kvalitní služby lze získat nejen v kanceláři. Od té doby se bankovní sektor transformoval exponenciálním tempem, přičemž některé bankovní aplikace se proměnily v ekosystémy, kde si můžete otevřít účet, koupit lístek do kina nebo si přečíst zprávy.
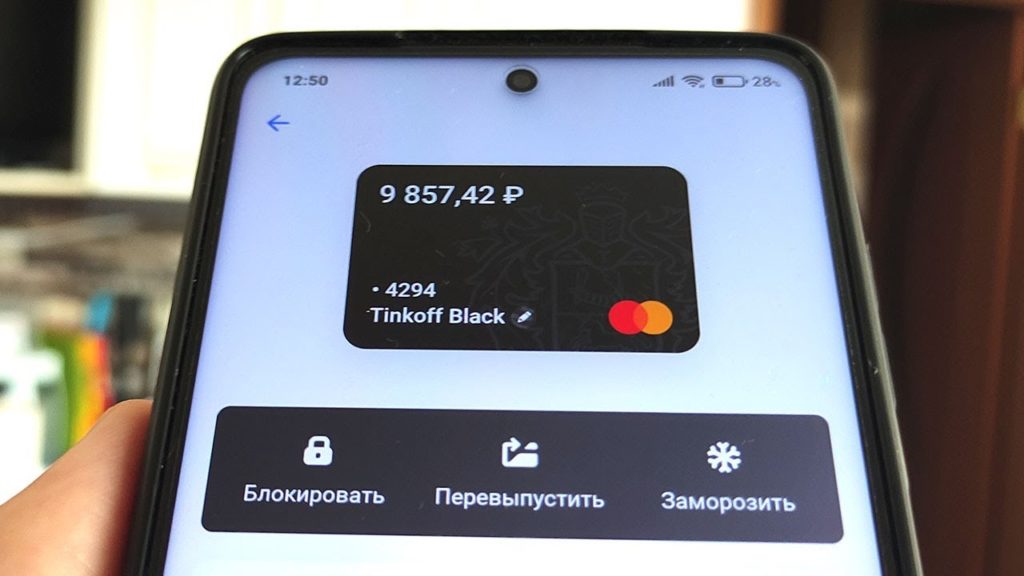 „Skutečnou revolucí bylo objevení se v Tinkoff Bank možnosti vzdáleného otevření účtu v roce 2016“
Fintech startupy rychle reagují na potřebytrh. Z toho důvodu o ně mají zájem velké internetové společnosti, které se přesouvají i do finančního sektoru a nabízejí doplňkové služby v oblasti plateb a půjček. Apple, Google, Amazon, Yandex se vyvíjejí tímto směrem.
Bankovní dotazy dnes
- Alternativní půjčky
Vzhledem k ekonomické situaci ve světě,Existuje velká poptávka po nových úvěrových řešeních. Potřebují je zejména malé a střední podniky: po celém světě jim ročně chybí 5,2 bilionu dolarů. Problém je v tom, že tradiční scoringové modely nedokážou posoudit rizika takových společností a podnikatelé dostávají odmítnutí.
Fintech nabízí alternativy, rozšiřují serozsah operací jak mezi rizikovějšími retailovými klienty, tak v korporátním sektoru. IVITECH například vyvinul scoringový model založený na velkých datech, který umožňuje financovat klienty, kteří se dříve nemohli na nic kvalifikovat. Brazilská neobanka Nubank se vydala podobnou cestou: na základě svých algoritmů poskytuje kreditní karty a půjčky 50 milionům klientů, kteří kvůli nedostatku úvěrové historie nemohli získat peníze v tradičních strukturách.
- Posílení platebních nástrojů
Rychle rostoucí e-commerce podněcuje rozvojfintech nástroje, zejména pokud jde o platby, kontrolu a řízení výdajů. Nedávno přišla do Ruska technologie BNPL (kup teď, zaplať později), která umožňuje platit za zboží a služby akciemi. V dubnu spustila takovou službu Tinkoff a Sberbank nedávno spustila analog. Podle odborníků se do roku 2030 stanou tradičním způsobem placení a velikost trhu vzroste na 4 biliony dolarů.
Vše, co souvisí s placením, se bude vyvíjet.Vědci očekávají sjednocení platebních řešení, jejich integraci do cloudového softwaru a zvýšení rychlosti transakcí. Mezi poskytovateli, kteří zpracovávají elektronické platby, bude větší konkurence.
- Post-Big Data a kybernetická bezpečnost
Kvůli odchodu zahraničních prodejců jsou potřeba novívývoj v oblasti kybernetické bezpečnosti. Perspektivu mají například programy pro biometrickou identifikaci klientů. Společnosti integrující se do ekosystémů potřebují vysoce kvalitní analýzy založené na uživatelských scénářích.
Obtíže interakce
Ale ne všechny inovace jsou rychle integrovány dobankovní sektor. Odborníci například hovoří o přednostech Banky jako služby - pronájmu bankovní infrastruktury, ale zatím je tento model stále velmi nerozvinutý. Banky se zdráhají sdílet interní informace prostřednictvím Open-API. Důvody jsou dva: tradice nezveřejňování interních informací a chybějící legislativní rámec, jako je evropská PSD2.
Někdy banky spolupracují s fintech společností,prostudujte si navrhovanou technologii a poté se pokuste sami vytvořit analog. Ve většině případů z toho nevzejde nic dobrého. Pro banku, byť s oddělením chytrých inovací, je obtížné kvůli vnitřním předpisům a tlaku regulátora uvést na trh nový produkt. Pokud fintech společnost dokáže implementovat nějakou technologii za pár měsíců, bance to trvá několik let.
 "Ale ne všechny inovace jsou rychle integrovány do bankovního sektoru"
Co čeká banky
Tradiční hráči jsou často vidět ve fintechkonkurenta, který přijde a sebere jim všechny funkce. Nejsou k tomu ale žádné předpoklady. Sektor se samozřejmě změní – rychlý růst neobank se vysvětluje efektivitou tohoto modelu. Například čínská digitální banka WeBank, spuštěná v roce 2014, obsluhuje již více než 200 milionů jednotlivců a 1,3 milionu malých a středních podniků a její ziskovost přesahuje 25 %. Zisk WeBank pochází z digitálních platforem (WeiLiDai, Xiao'e Huaqian a WeiYeDai), zaměřených na půjčky lidem s nízkými příjmy a začínajícím podnikatelům. Bonita se posuzuje pomocí Big Data a zákaznická podpora je poháněna umělou inteligencí.
Za tradičními bankami v budoucnu 10-15 letněkteré základní funkce vypořádání zůstanou: uchovávání hotovostních vkladů, půjčování velkým podnikům, vypořádání na základě obchodních smluv Průmysl se bude ubírat cestou budování spotřebitelských ekosystémů, protože tento přístup mu umožňuje konkurovat technologickým gigantům. Nyní tímto směrem pracují Tinkoff a Sberbank. Díky integraci služeb různých společností přitahují více zákazníků, získávají vysoce kvalitní analýzy, zvyšují průměrnou kontrolu a frekvenci transakcí. Síla inovací tkví právě v tom, že nakonec donutí všechny účastníky průmyslu pozvednout technologickou úroveň.
Přečtěte si více:
Einsteinova předpověď se může splnit: jak experiment s neviditelnými atomy změní fyziku
Na pyramidě v Číně byl nalezen portrét "krále předků". Vládl před více než 4000 lety
„Toto je sci-fi“: vědci vytvářejí zásadně nový typ kvantových počítačů